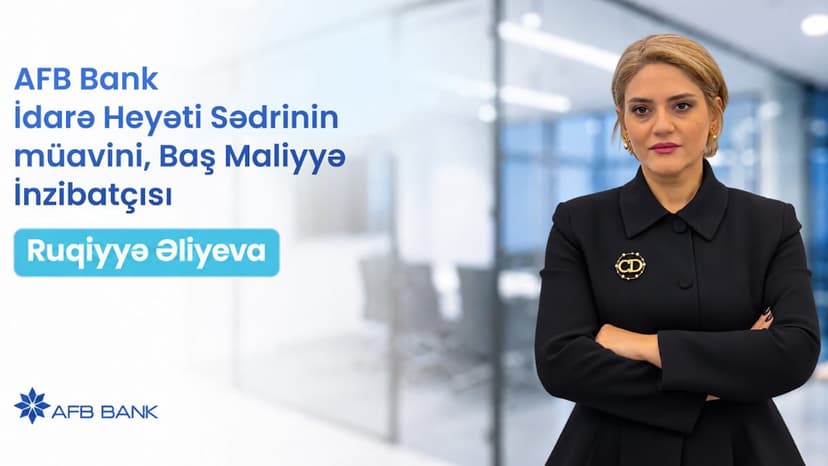
Qaynarinfo AFB Bank-ın Baş Maliyyə İnzibatçısı, İdarə Heyəti Sədrinin müavini Ruqiyyə Əliyeva ilə müsahibəni təqdim edir.
- AFB Bank-ın hazırkı maliyyə vəziyyətini necə qiymətləndirirsiniz və 2026-cı ilin sonuna qədər əsas maliyyə hədəfləriniz nələrdir?
- AFB Bank hazırda təkcə miqyasını genişləndirmir, həm də maliyyə modelini daha dayanıqlı və səmərəli əsaslar üzərində qurur. 2025-ci ilin sonunda aktivlərimiz 423 milyon manat, kredit portfelimiz 300,7 milyon manat, müştəri vəsaitlərimiz isə 226,4 milyon manat təşkil edirdi. 2026-cı ilin 30 sentyabrına aktivlər 574,4 milyon manata yüksəlib: bu, ilin əvvəlindən 35,8%, ötən ilin eyni dövründən isə 79,2% çoxdur. Kredit portfelimiz 413,4 milyon manata çatıb — ilin əvvəlindən 37,5%, illik müqayisədə 78,0% artım deməkdir. Müştəri vəsaitləri 369,9 milyon manat olub və bir il əvvəllə müqayisədə 164,6% artıb. Bu göstəricilər bizim üçün həm böyümə, həm də müştəri etimadının ölçüsüdür.
Əsas məsələ artımın strukturudur. Gəlir gətirən aktivlərin ümumi aktivlərdə payı 84,6%-ə çatıb, kredit portfelinin aktivlərdə payı isə 72,0% təşkil edib. 2025-ci ilin sonunda kredit portfelinin təxminən 55%-i biznes, 45%-i isə pərakəndə və ipoteka kreditlərinin payına düşürdü. Korporativ, mikro və aqro biznesin, eləcə də fərdi müştərilərə yönələn məhsulların paralel inkişafı konsentrasiya risklərinin balanslaşdırılması baxımından vacibdir.
2026-cı ilin qalan hissəsi üzrə prioritetimiz 2025–2029-cu illər strategiyasının mərhələli icrasıdır: portfel keyfiyyətini, likvidliyi və kapital adekvatlığını qorumaqla gəlir bazasını genişləndirmək. 30 sentyabr tarixinə balans kapitalımız 79,1 milyon manat, I dərəcəli kapitalın adekvatlıq əmsalı 15,9%, məcmu kapitalın adekvatlıq əmsalı isə 17,6% olub.
- Hazırkı faiz mühiti, inflyasiya və iqtisadi proseslər AFB Bank-ın maliyyə strategiyasına və kredit siyasətinə necə təsir göstərir?
- Maliyyə strategiyamızı ölkədəki iqtisadi dinamika və pul siyasəti mühitindən ayrı qiymətləndirmirik. Dövlət Statistika Komitəsinin məlumatına əsasən, 2026-cı ilin yanvar–sentyabr aylarında ÜDM real ifadədə 1,5%, qeyri-neft-qaz sektorunda əlavə dəyər isə 2,6% artıb. Eyni dövrdə orta illik inflyasiya 5,7% təşkil edib. Azərbaycan Mərkəzi Bankının 23 sentyabr 2026-cı il qərarı ilə uçot dərəcəsi 6,5% səviyyəsində saxlanılıb, faiz dəhlizinin aşağı həddi 5,0%, yuxarı həddi 7,5% müəyyən edilib. Pul siyasətinin proqnozlaşdırılan inflyasiya, bank sektorunun likvidliyi və monetar şərait nəzərə alınmaqla aparılması qərarvermə üçün daha aydın çərçivə yaradır.
Bu göstəricilərin bizim üçün praktik mənası var: faiz dərəcələrində dəyişiklik maliyyələşmə dəyərimizə, kreditlərin qiymətləndirilməsinə, xalis faiz marjasına və müştərilərin ödəniş qabiliyyətinə təsir göstərir. Buna görə kredit, depozit və likvidlik qərarlarını bir-biri ilə əlaqəli qiymətləndiririk. Məsələn, 9 ayın nəticəsinə görə cari hesablarda 170,0 milyon manat, müddətli hesablarda 199,9 milyon manat müştəri vəsaiti cəmlənib. Müddətli hesabların illik müqayisədə 3,8 dəfəyə yaxın artması maliyyələşmə bazasının genişlənməsini göstərir, eyni zamanda vəsaitlərin müddət və qiymət strukturunun diqqətlə idarə edilməsini tələb edir.
Bizim yanaşmamız qısamüddətli bazar imkanlarından istifadəni uzunmüddətli maliyyə dayanıqlığı ilə uzlaşdırmaqdır. Mərkəzi Bankın pul bazarının fəaliyyətini və banklararası əməliyyatları təşviq edən addımlarını da məhz bu kontekstdə nəzərdən keçiririk.
- Bankın gəlirlərinin artırılması və xərclərin optimallaşdırılması istiqamətində hansı əsas addımlar atılır?
- Biz maliyyə effektivliyini sadəcə xərclərin azaldılması kimi başa düşmürük. Hər bir xərcin gələcək gəlirlilik, məhsuldarlıq və müştəri təcrübəsi baxımından nə qədər dəyər yaratdığını qiymətləndiririk. 2026-cı ilin 9 ayında Bankın ümumi faiz və qeyri-faiz gəlirləri 30,6 milyon manat olub; bu, illik müqayisədə 54,9% artımdır. Faiz gəlirləri 59,4% artaraq 20,5 milyon manata, qeyri-faiz gəlirləri isə 46,5% artaraq 10,1 milyon manata çatıb. Beləliklə, gəlir bazamız təkcə kredit məhsulları ilə məhdudlaşmır.
Bu dövrdə xalis əməliyyat gəlirləri iki dəfədən çox artaraq 4,6 milyon manat, xalis mənfəət isə 59,2% yüksələrək 3,6 milyon manat olub. Digər tərəfdən, qeyri-faiz xərcləri 48,2% artımla 26,0 milyon manat təşkil edib. Xərclərin bu dinamikasını gizlətmək düzgün olmazdı: onların əhəmiyyətli hissəsi rəqəmsal həllərə, yeni biznes istiqamətlərinin qurulmasına, risk infrastrukturuna və insan kapitalına yönələn transformasiya sərmayələri ilə bağlıdır.
Bizim vəzifəmiz həmin investisiyaların nəticəsini ölçülə bilən göstəricilərlə izləməkdir: bir əməliyyatın xidmət xərci, hər əməkdaşa düşən əməliyyat və satış həcmi, rəqəmsal kanalların payı, eləcə də gəlir və xərc dinamikası. Qiymətli kağızlar portfelinin 44,4 milyon manata çatması və illik müqayisədə altı dəfədən çox genişlənməsi də aktivlərin idarə edilməsində gəlir mənbələrinin şaxələndirilməsinə imkan yaradır. Bizim məqsədimiz yalnız cari dövrdə xərc azaltmaq deyil, növbəti illərdə hər əlavə biznes vahidinin daha səmərəli idarə olunmasına nail olmaqdır.
- Problemli kreditlərin idarə olunması və kredit portfelinin keyfiyyətinin qorunması üçün Bank hansı maliyyə mexanizmlərindən istifadə edir?
- Kredit portfelinin keyfiyyəti bizim üçün kredit verildikdən sonra deyil, qərarın qəbul edildiyi andan başlayır. Xüsusən portfelin 413,4 milyon manata çatdığı, illik 78,0% artdığı bir şəraitdə risklərin erkən aşkarlanması, sektor və müştəri konsentrasiyalarının monitorinqi, borcalanın pul axınının qiymətləndirilməsi və problemli borclar üzrə operativ tədbirlər mühüm əhəmiyyət daşıyır.
Bankın 9 aylıq nəticələrinə dair açıqlamasında NPL göstəricisində müsbət dinamika müşayiət olunub. Kredit portfelinin əhəmiyyətli artımına baxmayaraq, AFB Bank risklərin idarə olunmasında balanslı yanaşmanı qoruyub. Hesabat dövründə NPL göstəricisi 3.06% bəndi azalaraq daha sağlam səviyyəyə enib. Bu dinamika problemli aktivlərin daha effektiv idarə olunduğunu və kredit portfelinin keyfiyyətinin yaxşılaşdığını göstərir.
Maliyyə baxımından bizim əsas prinsipimiz budur: gəlir gətirən aktivlərin artımı mütləq şəkildə gözlənilən kredit itkilərinin, ehtiyatların və kapital yükünün idarə olunması ilə müşayiət edilməlidir. Sağlam portfel təkcə daha çox kredit demək deyil; risk nəzərə alınmaqla davamlı gəlirlilik yaradan portfel deməkdir.
- Rəqəmsallaşma və yeni bank texnologiyalarına yatırımlar AFB Bank üçün nə dərəcədə prioritetdir və bu investisiyaların Bankın gəlirliliyinə hansı təsirini gözləyirsiniz?
Rəqəmsallaşma AFB Bank-ın 2025–2029-cu illər strategiyasında əsas transformasiya istiqamətlərindəndir. Biz yalnız “digital-only” modelinə deyil, rəqəmsal rahatlığı fərdi münasibətlə birləşdirən “phygital” yanaşmaya üstünlük veririk. Gündəlik əməliyyatların sadə və uzaqdan icrası, daha mürəkkəb maliyyə həllərində isə əməkdaşın peşəkar məsləhəti bizim üçün bir-birini tamamlayır.
CFO olaraq rəqəmsallaşmanı ilk növbədə investisiyanın qaytarılması və əməliyyat effektivliyi baxımından qiymətləndirirəm. Biznes həcmi artdıqca əməliyyatların eyni templə əlavə işçi qüvvəsi və fiziki resurs tələb etmədən icra olunması vacibdir. 2026-cı ilin 9 ayında faiz və qeyri-faiz gəlirlərinin 54,9%, xalis əməliyyat gəlirlərinin isə iki dəfədən çox artması bizə transformasiyanı genişlənən biznes miqyasında qiymətləndirmək imkanı verir. Bununla belə, bu nəticələri yalnız rəqəmsal layihələrin birbaşa təsiri kimi təqdim etmək metodoloji baxımdan düzgün olmaz.
Gələcəkdə rəqəmsal satışların ümumi satışlarda payı, bir müştəriyə xidmət xərci (cost-to-serve), əməliyyatların emal müddəti və əməkdaş məhsuldarlığı əsas monitorinq göstəricilərimiz olmalıdır. Məqsəd texnologiyanı ayrıca xərc mərkəzi kimi deyil, Bankın gələcək rentabelliyini və miqyaslana bilməsini gücləndirən alət kimi idarə etməkdir.
- AFB Bank üçün qarşıdakı illərdə uğurun əsas göstəricisi nə olacaq – aktivlərin artımı, mənfəət, yoxsa bazar payı?
- Məncə, bu göstəriciləri bir-birindən ayırmaq düzgün deyil. Aktivlər və bazar payı böyüyə bilər, amma artım sağlam mənfəət, maliyyələşmə sabitliyi və portfel keyfiyyəti ilə müşayiət olunmursa, strateji uğur sayıla bilməz. 2026-cı ilin 9 ayında 574,4 milyon manat aktivə və 413,4 milyon manat kredit portfelinə çatmağımız əhəmiyyətlidir. Lakin mənim üçün eyni dərəcədə vacib göstəricilər 3,6 milyon manat xalis mənfəət, 79,1 milyon manat balans kapitalı və 17,6% məcmu kapital adekvatlığıdır.
AFB Bank-ın 2025–2029-cu illər strategiyası mərhələli inkişaf yanaşmasına əsaslanır. Biz böyüməni gəlirliliyin, risklərin idarə edilməsinin, rəqəmsal səmərəliliyin və müştəri etimadının birgə güclənməsi ilə ölçürük. Uzunmüddətli uğurumuzun əsas göstəricisi də məhz bu balansı illər boyu qoruya bilməyimiz olacaq.